
Raportul complet,
pagină cu pagină
Așa arată un raport Doctor Business întreg: raportul real al unei firme de servicii pe anul 2025, cu toate cifrele, comentariile și recomandările, așa cum le primește antreprenorul în 5 secunde.
Fă raportul firmei taleMai jos, raportul întreg: șase capitole, fiecare cu cifrele și cu explicațiile lor.
1. Vânzările și profitul
Venituri: 27.540.095 lei. Profit: 2.105.305 lei.
Imaginează-ți că firma ta este o pâlnie prin care intră VÂNZĂRILE, iar la capătul de jos al pâlniei rămâne PROFITUL. Aici vezi pe scurt cât din vânzările perioadei s-au transformat în profit net.
Toate cheltuielile pe care le-ai făcut te-au ajutat să realizezi vânzările, însă tu trebuie să le analizezi în fiecare lună pentru a ține sub control profitabilitatea și, implicit, cash-ul. Sunt 3 tipuri de cheltuieli și te rog analizează-le din următoarea perspectivă:
- cheltuieli imperios necesare;
- cheltuieli bine de făcut, cu „bătaie” pe termen lung;
- cheltuieli care nu aduc valoare și pe care le poți elimina.
Analizând raportul de mai jos, o să vezi cât cash sănătos a generat firma ta (EBITDA), cât te costă efortul investițional (amortizarea), cât te costă finanțarea investițiilor sau a capitalului de lucru (dobânzile bancare pentru credite) și cât profit net rămâne la final pentru creșterea firmei (dacă alegi să-l lași în firmă) sau pentru buzunarul antreprenorului (dacă alegi să distribui profitul în dividende).
Vizualizând astfel, e mai ușor să decizi pe ce butoane să apeși pentru redresare.
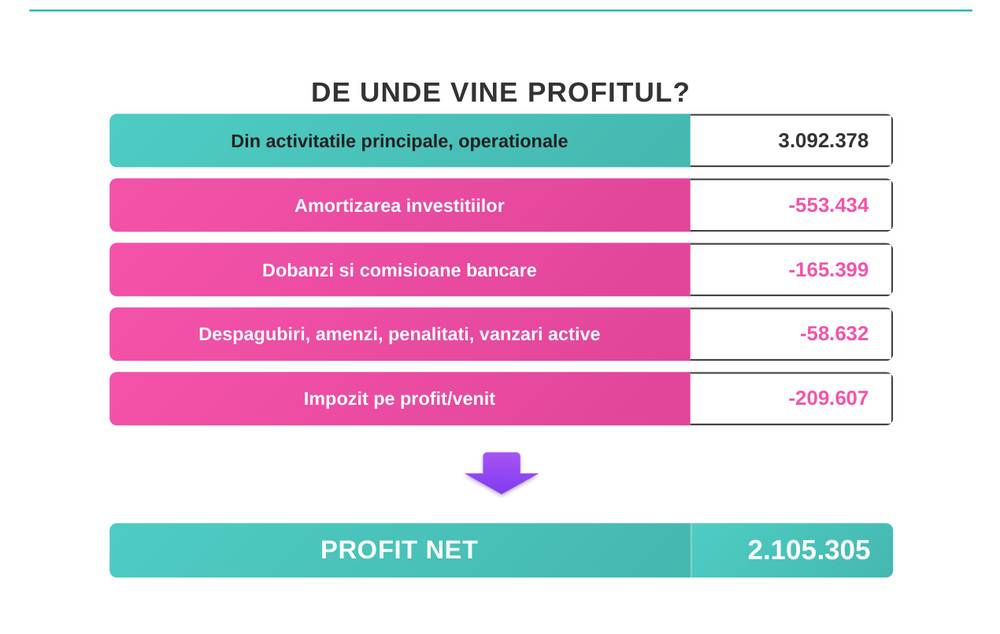
De unde vine profitul?
| De unde vine profitul | Lei |
|---|---|
| Din activitățile principale, operaționale (EBITDA) | 3.092.378 |
| Amortizarea investițiilor | −553.434 |
| Dobânzi și comisioane bancare | −165.399 |
| Despăgubiri, amenzi, penalități, vânzări de active | −58.632 |
| Impozit pe profit | −209.607 |
| Profit net | 2.105.305 |
Analiza profitului, de la venituri la rezultatul final (P&L)
Apasă semnul „+” din stânga fiecărui rând și vezi mai multe detalii. Dacă ai dubii cu privire la valorile prezentate în raport, nu ezita să-ți consulți contabilul și să ceri detalii suplimentare.
| Descriere | Lei |
|---|---|
| 27.540.095 | |
| Cifra de afaceri 27.486.747 · producție în curs de execuție 53.348 | 27.540.095 |
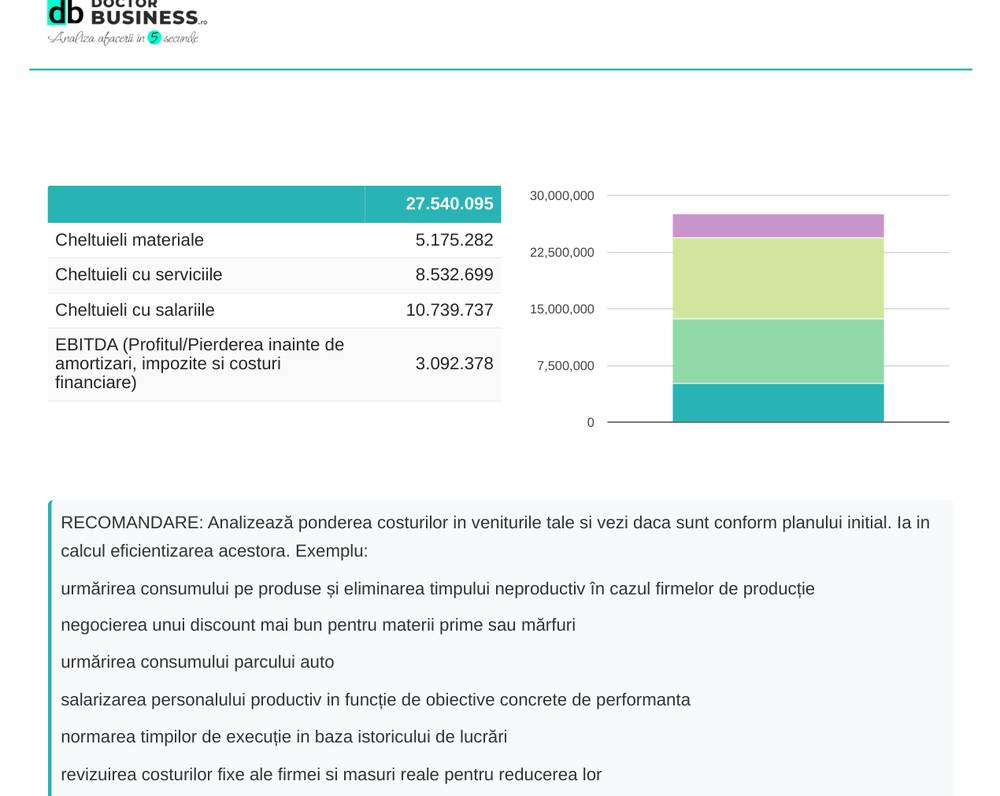
| Cheltuieli materiale18,79% | −5.175.282 |
| Cheltuieli cu serviciile30,98% | −8.532.699 |
| Cheltuieli cu salariile39% | −10.739.737 |
| EBITDA: profitul înainte de amortizări, impozite și costuri financiare 11,2% | 3.092.378 |
| Amortizări | −553.434 |
| EBIT: profitul înainte de impozite și costuri financiare 9,2% | 2.538.944 |
| −0,2% | −58.632 |
| Venituri din alte activități 94.393 · cheltuieli din alte activități 153.026 | −58.632 |
| −0,6% | −165.399 |
| Venituri financiare 1.113.869 · cheltuieli financiare 1.279.268 | −165.399 |
| Impozit pe profit | −209.607 |
| Profit net 7,6% | 2.105.305 |
Veniturile operaționale sunt sumele facturate clienților, indiferent dacă sunt încasate sau nu, la care se adaugă valoarea producției în curs de execuție sau a produselor finite realizate și nevândute încă. Valoarea veniturilor nu include TVA.
În perioada analizată ai obținut venituri operaționale de 27.540.095 lei, din care suma de 27.486.747 lei reprezintă cifra de afaceri. De asemenea, ai o producție în curs de execuție în valoare de 53.348 lei. Te rog să verifici cu contabilul tău cât de veche este producția în curs și să îți propui să o valorifici cât mai repede, pentru a debloca banii imobilizați în aceasta.
Cheltuielile operaționale sunt materialele, serviciile și salariile consumate în această perioadă. Nici ele nu conțin TVA, iar înregistrarea lor nu ține cont de momentul plății, ci de momentul CONSUMULUI. Mai exact:
- Materialele cumpărate reprezintă stocuri până la momentul vânzării (ex.: mărfuri) sau al bonului de consum (ex.: materii prime). Doar la momentul consumului se înregistrează cheltuiala care te ajută să scazi impozitul. Cumpărarea de stocuri nu are niciun impact în impozit; doar consumul lor scade impozitarea. Dacă vrei să vezi valoarea stocurilor neconsumate, uită-te mai jos, în bilanț, la poziția de stocuri.
- Serviciile se înregistrează pe cheltuială la momentul primirii facturii de achiziție, deoarece se presupune că serviciul a fost deja prestat.
- Salariile se înregistrează pe cheltuială la fiecare final de lună (în funcție de data de plată a fiecărei firme), pe același principiu al serviciului deja prestat de angajați.
Raportarea celor trei categorii de costuri la venituri te ajută să vezi care dintre ele are cel mai mare impact și unde ai putea optimiza profitabilitatea: materiale 18,79%, servicii 30,98% și salarii 39% din venituri.
Recomandare: analizează ponderea costurilor în veniturile tale și vezi dacă sunt conform planului inițial. Ia în calcul eficientizarea acestora. Exemple:
- urmărirea consumului pe produse și eliminarea timpului neproductiv, în cazul firmelor de producție;
- negocierea unui discount mai bun pentru materii prime sau mărfuri;
- urmărirea consumului parcului auto;
- salarizarea personalului productiv în funcție de obiective concrete de performanță;
- normarea timpilor de execuție pe baza istoricului de lucrări;
- revizuirea costurilor fixe ale firmei și măsuri reale pentru reducerea lor.
Urmărește ca toate resursele firmei să fie folosite eficient: personalul, timpul, banii, spațiile de producție și cele administrative, utilajele, serviciile contractate de la terți.
EBITDA: profitul tău sănătos
EBITDA obținută în acest interval de analiză este de 3.092.378 lei, cu o marjă de 11,23% raportată la veniturile operaționale.
EBITDA, deși pare a fi numele unei etajere de la Ikea :), este cel mai folosit indicator de performanță al afacerii. Vine din engleză și este o prescurtare de la „Earnings before Interest, Taxes, Depreciation and Amortization”. În română, noi o să-l numim „profitul tău sănătos” sau potențialul de cash generat de business-ul tău. EBITDA este indicatorul care îți arată „curat” cât profit ai făcut înainte de a începe să scazi amortizarea investițiilor, costurile de finanțare, impozitul pe profit, dar și alte venituri sau cheltuieli care nu fac parte din scopul afacerii tale (cum ar fi donațiile făcute către diverse asociații, amenzile și penalitățile plătite sau vânzările de active din patrimoniul tău).
EBIT scade cu valoarea amortizărilor, respectiv cu 553.434 lei. Companiile care dețin multe active au o valoare a amortizării destul de mare. Ce este, de fapt, această amortizare? Este cheltuiala cu activele cumpărate, dar împărțită la un număr de luni egal cu durata de utilizare a activelor tale. Altfel spus, o mașină nu se „consumă” într-o zi, adică la momentul cumpărării, chiar dacă tu ai plătit-o poate integral. Ea se „consumă” în 5 ani, adică 60 de luni, conform unei durate medii de utilizare.
Profitul din alte activități este generat de vânzarea de active, donații, penalități și alte despăgubiri. Acestea sunt prezentate separat, deoarece nu fac parte din activitatea de bază. Rezultatul lor în intervalul analizat este de −58.632 lei și reprezintă −0,21% din veniturile operaționale.
Pierderea financiară reprezintă diferența dintre veniturile și cheltuielile cu dobânzile, diferențele de curs valutar sau comisioanele bancare. Pierderea financiară din aceste activități de finanțare în intervalul analizat este de −165.399 lei și reprezintă −0,6% din veniturile operaționale. Cheltuiala cu dobânzile (983.047 lei) și cu comisioanele bancare (165.558 lei) reprezintă 9,07% din creditele pe care le ai la bănci sau la companiile de leasing, finanțări în valoare de 12.668.684 lei.
După cheltuiala cu impozitul pe profit de 209.607 lei, rămâne un profit net de 2.105.305 lei, cu o marjă de 7,64%.
Notă: rămâne la aprecierea ta dacă această marjă te mulțumește și este în acord cu obiectivele pe care ți le-ai setat. Pentru a da o valoare de comparație acestui indicator, te sfătuiesc să te informezi și cât obține concurența ta, sau care este media industriei din care faci parte.
Recomandare: dacă nu-ți pare familiar termenul „EBITDA”, te rog să te obișnuiești cu el. Este extrem de utilizat de bănci, investitori și alți parteneri de-ai tăi.
EBITDA este primul indicator la care se uită băncile, investitorii, partenerii tăi. Dacă EBITDA „e bine”, înseamnă că afacerea ta „e bine”, produce valoare. EBITDA este potențialul de cash generat de business. Deciziile de creditare ale băncilor au la bază raportul dintre valoarea creditului pe care l-ai cerut și valoarea anuală a EBITDA. EBITDA este răspunsul la întrebarea: „în câți ani poți să returnezi creditul?”
Cele mai multe tranzacții de achiziție de companii își fundamentează valoarea firmei pe un multiplicator al EBITDA medii, de regulă din ultimii 3 ani. Inclusiv evaluarea afacerii tale se poate face în funcție de valoarea acestui indicator important. Îți dau și un indiciu, dacă vrei să faci un calcul al valorii business-ului tău: calculează o medie a EBITDA pe ultimii 3 ani și înmulțește valoarea cu un multiplicator din industria ta. Ce rezultă din acest calcul?
Cât câștigi din vânzarea mărfurilor și cu ce marjă?
Dacă o parte din activitatea firmei presupune și comerț, sau chiar întreaga activitate se bazează pe cumpărarea și revânzarea mărfurilor, aici poți vedea beneficiul brut pe care îl obții din vânzarea de mărfuri, luând în calcul și discount-urile primite de la furnizori, dar și pe cele pe care tu le acorzi clienților. Pentru firma din acest raport, rezultatul este: nu ai activitate de vânzare de mărfuri.
Ce costuri au cel mai mare impact asupra profitului?
| Din 100% venituri operaționale | Lei · % |
|---|---|
| Venituri operaționale | 27.540.095 · 100% |
| Materiale, mărfuri, consumabile | −5.175.282 · −18,79% |
| Servicii | −8.532.699 · −30,98% |
| Salarii și taxe pe salarii | −10.739.737 · −39% |
| Amortizări | −553.434 · −2,01% |
| Donații, amenzi, penalități, vânzări de active | −58.632 · −0,21% |
| Dobânzi, comisioane, diferențe de curs valutar | −165.399 · −0,6% |
| Impozit pe profit | −209.607 · −0,76% |
| Profit net | 2.105.305 · 7,64% |
Vezi ce costuri au cel mai mare impact (cele cu minus) și care dintre ele îți afectează cel mai mult profitabilitatea. Gândește-te ce măsuri concrete poți lua pentru reducerea lor și pentru creșterea profitului. Cu alte cuvinte, ce parte din cheltuielile tale poate fi transformată în profit? Pentru că, în cele din urmă, profitul este rezultatul care poate fi transformat în dividende, iar dividendele sunt recompensa ta pentru efortul de a-ți susține afacerea.
Clarificări:
- Vânzarea de clădiri, terenuri, mașini, utilaje sau alte active generează un venit egal cu valoarea de vânzare și o cheltuială egală cu valoarea neamortizată la momentul vânzării.
- Amortizarea este „cheltuiala eșalonată” a investiției tale, pe un număr de luni egal cu durata de utilizare a investiției. Practic, legea nu te lasă să înregistrezi pe cheltuială întreaga valoare a investiției (clădiri, mașini, utilaje, mobilier, componente IT de valoare mare), așa cum faci, de exemplu, cu combustibilul sau cu serviciile primite de la parteneri. Și asta pentru că activele de valori mari care te ajută să susții afacerea nu se consumă dintr-odată, ci eșalonat.
- Dacă ai un business al cărui obiect de activitate este comerțul sau producția de mașini, utilaje sau mobilier, să zicem, atunci acestea nu mai sunt considerate active, ci mărfuri sau produse finite, care se înregistrează pe cheltuială la momentul vânzării (pentru că, în acest caz, ele sunt chiar scopul afacerii tale).
2. Profitul din balanță și cash-ul din bancă
Te-ai întrebat, desigur, de ce „în hârtii” ai un profit mai mare sau mai mic decât banii din conturi. Acum vezi concret diferența în tabelul de mai jos. Valorile cu plus și cu minus, adunate, reprezintă diferența dintre profit și cash.
- În timp ce profitul se calculează ca diferență între veniturile și cheltuielile firmei de la începutul anului până în prezent, cash-flow-ul este influențat de tranzacțiile anterioare perioadei la care te uiți acum: facturi de încasat sau de plată, credite, investiții plătite, dar neamortizate integral, soldul inițial de cash cu care pornești anul.
- Pe lângă aceasta, chiar în cadrul anului analizat există diferențe între profit și cash. Ele sunt cauzate de perioada care trece de la emiterea unei facturi și până la încasarea ei, sau invers, de perioada dintre primirea unei facturi și plata ei.
Faptul că le vezi grupate în acest fel te ajută să ai o imagine de ansamblu și să poți debloca cash-ul.
| Diferența dintre profit și cash | Lei |
|---|---|
| Profitul din balanță | 2.105.305 |
| Cash-ul din bănci și casierie | 3.018.308 |
| Diferențe | 913.003 |
| Datorii pe care nu le-ai plătit încă | +20.143.739 |
| Creanțe pe care nu le-ai încasat încă | −7.731.019 |
| Stocuri în care ai imobilizat cash și care nu s-au vândut | −3.183.225 |
| Profit din anii anteriori | +9.503.573 |
| Active cumpărate și încă neamortizate complet | −19.069.595 |
| Banii investiți în capitalul social | +150.000 |
| Profitul repartizat în rezerve | +1.099.530 |
Atenție! Dacă în tabelul de mai sus „Cash-ul din bănci și casierie” apare ca fiind negativ, să știi că este un nonsens, însă așa este înregistrat în balanța ta contabilă. Cu siguranță ai o linie de credit sau un overdraft pe care contabilul l-a înregistrat în contul de cash (512, conturi la bănci) în loc de contul de datorii (519, linii de credit). Roagă-l să facă această modificare, astfel încât să poți vedea separat cash-ul firmei și banii datorați în linia de credit sau în overdraft.
Explicații ale diferențelor dintre profit și cash:
- Cel mai mare impact îl are diferența de timp dintre momentul facturării (când se înregistrează profitul) și momentul încasării sau plății facturii (când intră sau iese cash-ul).
- Plata investițiilor diminuează brusc cash-ul. Profitul însă se diminuează pe măsura amortizării. Așadar, pe cash vei înregistra probabil o ieșire masivă, în timp ce din profit valoarea se va scădea treptat, în „rate” egale, până la finalul duratei de folosință a investiției.
- Creditele (bănci, leasing, investitori sau alți creditori) pentru finanțarea activității sau a unor investiții duc la creșterea cash-ului, dar nu și la creșterea profitului. Doar costurile finanțării (dobânda și comisioanele) diminuează profitul, nu și suma finanțată.
- Stocurile din magazie reprezintă un minus de cash, în timp ce în profitul net nu au niciun impact, pentru că nu sunt consumate încă.
- Profitul sau pierderea din anii anteriori îți afectează cash-ul, în plus (dacă e profit) sau în minus (dacă e pierdere).
- Banii din capitalul social sau profitul repartizat în rezerve reprezintă, de asemenea, un supliment de cash.
Recomandare despre creanțe: multe dintre problemele de cash ale firmei vin dintr-o lipsă de atenție în ce privește sumele de încasat de la clienți și din lipsa măsurilor legale luate la timp. Aceste lucruri nu se văd în profit decât dacă au fost înregistrate provizioane pentru neîncasări. Ideea este că tu ai plătit TVA-ul acestor facturi ca și cum l-ai fi încasat de la client și ai plătit și impozit pe profit pentru ele.
Fă-ți un obicei din a cere lunar lista creanțelor neîncasate și dă responsabilitatea de a le urmări și de a lua măsuri concrete de încasare unui om din echipa ta: să facă presiune pe încasare, să trimită notificări clienților, să transmită unui avocat valorile neîncasate și contractele cu clienții. Nu trebuie să angajezi neapărat un avocat; poți face o colaborare punctuală în schimbul unui comision de succes. Și nu aștepta să treacă prea mult timp: după 3 ani, facturile neîncasate se pot prescrie.
Recomandare despre stocuri: orice valoare a stocurilor este bună, cu o singură condiție: să nu stea prea mult în magazie. Cu cât „petrec” mai mult timp în magazia ta, cu atât se devalorizează sau se deteriorează. Stocurile care stau mai mult de 60 de zile în magazie înseamnă, în esență, cash blocat. Când sunt date în producție sau vândute, stocurile se înregistrează pe cheltuieli; cele care apar aici nu au intrat nici în producție, nici nu sunt vândute.
Roagă-l pe contabil să-ți dea și o listă a stocurilor pe vechime, ca să vezi ce valori stagnează în magazie. Ideal este să poți crea un flux optim de alimentare a stocului, corelat cu ritmul vânzărilor. Știu că nu e simplu. Știu că ai provocări mari și multe condiționări din partea furnizorilor, a pieței, a concurenței, chiar și a clienților. Însă fă-ți un obicei din a cere, la fiecare final de lună, lista de stocuri cu componentele detaliate, valoarea lor și data intrării în magazie (orice aplicație contabilă are acest tip de raport) și fă-ți timp 5 minute să verifici măcar valorile mai mari.
3. Bilanțul: averea și finanțarea firmei
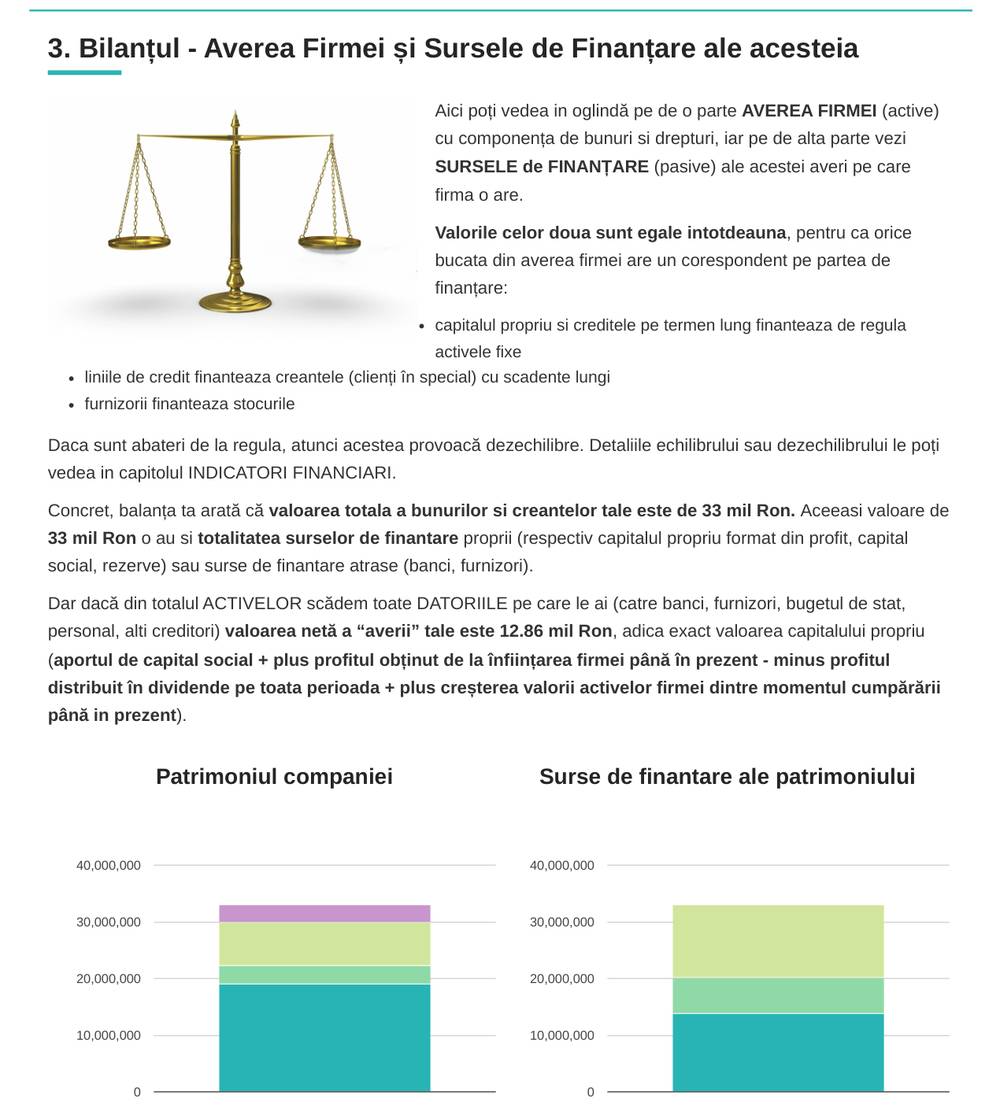
Aici poți vedea în oglindă, pe de o parte, AVEREA FIRMEI (activele), cu bunurile și drepturile ei, iar pe de altă parte SURSELE DE FINANȚARE (pasivele) ale acestei averi. Valorile celor două sunt întotdeauna egale, pentru că orice bucată din averea firmei are un corespondent pe partea de finanțare:
- capitalul propriu și creditele pe termen lung finanțează, de regulă, activele fixe;
- liniile de credit finanțează creanțele (clienții, în special) cu scadențe lungi;
- furnizorii finanțează stocurile.
Dacă există abateri de la regulă, acestea provoacă dezechilibre. Detaliile echilibrului sau dezechilibrului le poți vedea în capitolul despre indicatori financiari.
Concret, balanța arată că valoarea totală a bunurilor și creanțelor firmei este de 33 de milioane de lei. Aceeași valoare o au și sursele de finanțare, proprii (capitalul propriu, format din profit, capital social, rezerve) sau atrase (bănci, furnizori). Dacă din totalul activelor scădem toate datoriile (către bănci, furnizori, bugetul de stat, personal, alți creditori), valoarea netă a „averii” este de 12,86 milioane de lei, adică exact valoarea capitalului propriu: aportul de capital social, plus profitul obținut de la înființare, minus profitul distribuit în dividende, plus creșterea valorii activelor de la cumpărare până în prezent.
| Active fixe | 19.069.595 |
| Stocuri | 3.183.225 |
| Creanțe de încasat | 7.731.019 |
| Cash | 3.018.308 |
| Total activ: patrimoniul companiei | 33.002.148 |
| Datorii pe termen scurt | 13.872.609 |
| Datorii pe termen lung | 6.271.130 |
| Capital propriu | 12.858.408 |
| Total pasiv: surse de finanțare | 33.002.148 |
3.1 Activele fixe: 57,78% din patrimoniu
Activele fixe se mai numesc imobilizări, dar în esență reprezintă bunurile stabile, permanente, pe care le folosești pentru desfășurarea business-ului: terenuri, clădiri, mașini, utilaje, mobilier, licențe. Tot aici sunt reflectate și garanțiile oferite clienților cu termen de decontare de peste 1 an, sau creditele date firmelor din grupul tău, tot cu termen de peste 1 an. Valoarea activelor fixe este de 19,07 milioane de lei.
| Acțiuni deținute la entitățile afiliate | 15.568.200 |
| Instalații tehnice și mijloace de transport | 4.188.748 |
| Creanțe imobilizate | 2.068.935 |
| Mobilier, aparatură birotică, echipamente de protecție și alte active corporale | 642.544 |
| Construcții | 507.143 |
| Alte imobilizări necorporale | 62.184 |
| Concesiuni, brevete, licențe, mărci comerciale | 16.244 |
| Amortizări privind imobilizările necorporale | −53.553 |
| Amortizări privind imobilizările corporale | −3.930.851 |
| Total active fixe | 19.069.595 |
Notă: valorile terenurilor și clădirilor sunt prezentate la valoarea contabilă, adică prețul plătit la achiziție. Dacă ai făcut o reevaluare și ai un raport de evaluare întocmit de un expert autorizat, valoarea de aici este chiar valoarea de piață stabilită de expert. Conform legii, reevaluarea activelor se face din 2 în 2 ani.
3.2 Creanțele: 23,43% din patrimoniu
Creanțele sunt banii pe care firma îi are de încasat în acest moment de la partenerii comerciali sau de la bugetul de stat: facturile către clienți rămase de încasat și creanțele de la bugetul statului (dacă ai TVA sau impozite de recuperat, ceea ce se întâmplă doar dacă ai trecut de la o perioadă de profit la una de pierdere). Valoarea lor totală este de 7,73 milioane de lei.
| Decontări cu firmele asociate și cele controlate în comun | 2.112.228 |
| Clienți neîncasați | 2.066.702 |
| Debitori diverși | 1.308.037 |
| Cheltuieli înregistrate în avans | 745.646 |
| Clienți, facturi de întocmit | 661.585 |
| Furnizori plătiți în avans | 459.583 |
| Decontări între firmele afiliate | 232.276 |
| Impozitul pe profit | 154.076 |
| Taxa pe valoarea adăugată | 64.063 |
| Alte creanțe sociale | 44.399 |
| Ajustări pentru deprecierea creanțelor, clienți | −117.577 |
| Total creanțe | 7.731.019 |
Recomandarea raportului despre creanțe
Raportul repetă aici recomandarea de la capitolul 2: urmărește lunar lista creanțelor neîncasate, dă unui om din echipă responsabilitatea încasării și nu lăsa facturile să ajungă la 3 ani, când se pot prescrie. Tu ai plătit deja TVA-ul și impozitul pentru ele. Recomandarea întreagă.
3.3 Stocurile: 9,65% din patrimoniu
O parte a patrimoniului este alcătuită din stocuri, în valoare de 3,18 milioane de lei. Asta înseamnă că o parte din cash a fost imobilizată în ele, cu intenția clară de a le transforma cât mai repede într-un cash mai mare decât valoarea investită. Aici, aproape toată valoarea stă în servicii aflate în curs de execuție.
| Servicii în curs de execuție | 3.095.215 |
| Obiecte de inventar | 44.578 |
| Ambalaje | 31.179 |
| Materiale consumabile | 12.254 |
| Total stocuri | 3.183.225 |
Recomandarea raportului despre stocuri
Raportul repetă aici recomandarea de la capitolul 2: stocurile care stau peste 60 de zile înseamnă cash blocat; cere lunar lista stocurilor pe vechime și verifică valorile mari. Recomandarea întreagă.
3.4 Cash-ul: banii din bănci și casierie
Valoarea banilor din bancă arată capacitatea afacerii de a transforma profitul în cash, de a „lichidiza” profitul, și reflectă puterea de negociere a companiei, prin echilibrul dintre termenele de încasare de la clienți și termenele de plată către furnizori. Cash-ul reprezintă în acest moment 9,15% din valoarea patrimoniului.
| Banii din bănci | 2.606.745 |
| Acreditive | 419.175 |
| Alte valori | 28.280 |
| Banii din casierie | 5.146 |
| Avansuri pentru deconturi de cheltuieli | −41.037 |
| Total cash | 3.018.308 |
Clarificare: într-un mod ideal, profitul din balanța contabilă ar trebui să fie egal cu cash-ul din bancă. Dacă ai încasa toate facturile pe loc și ai plăti toate datoriile pe loc, profitul ar fi egal cu banii din bănci. Știm că nu e așa, și de aceea raportul îți arată, la capitolul 2, diferențele dintre profit și cash.
3.5 Capitalul propriu: 38,96% din finanțare
Capitalul propriu reprezintă banii cu care tu susții afacerea: partea cu care participi la finanțarea bunurilor și creanțelor firmei. Mai exact, banii investiți în capitalul social de la înființare până în prezent, profitul sau pierderea obținute de la înființare și pe care ai hotărât să le reinvestești (fără banii repartizați în dividende), plus rezervele constituite din profit sau din reevaluarea activelor (diferența dintre valoarea de cumpărare și valoarea de piață).
Dacă valoarea capitalului propriu este negativă, înseamnă că firma are probleme de profitabilitate, din anii anteriori sau din anul curent. Atunci, analiza lunară a costurilor pe produse, a costurilor fixe, a productivității angajaților, dar și revizuirea strategiei de vânzări trebuie să fie o prioritate.
| Profit acumulat în anii anteriori | 9.503.573 |
| Profitul anului curent | 2.105.305 |
| Rezerve constituite din profitul firmei | 929.486 |
| Provizioane pentru riscuri și cheltuieli | 170.044 |
| Capital social | 150.000 |
| Total capital propriu | 12.858.408 |
Recomandare: valoarea capitalului propriu raportată la totalul surselor de finanțare (pasivul total) este un indicator important de echilibru al firmei. Băncile finanțatoare se uită la el și e bine să fie peste 30%. Ce înseamnă asta pentru bănci? Că tu ești principalul finanțator al afacerii tale, dincolo de bănci, furnizori și alți creditori.
3.6 Datoriile pe termen lung: 19% din finanțare
O sursă importantă de finanțare sunt datoriile pe termen lung, mai exact creditele bancare pentru investiții sau leasingurile financiare pentru autoturisme, utilaje ori spații de producție. În acest moment, valoarea lor este de 6,27 milioane de lei.
| Datorii privind imobilizările financiare (acțiuni, garanții) | 2.953.289 |
| Credite bancare pe termen lung | 2.900.002 |
| Alte împrumuturi (ex.: leasing) | 417.839 |
| Total datorii pe termen lung | 6.271.130 |
Recomandare: un indicator important în decizia de finanțare a băncilor este raportul dintre datoriile bancare pe care le ai deja și capitalul propriu, adică aportul tău. O altă întrebare pe care și-o pun băncile este în câți ani pot fi acoperite datoriile bancare din EBITDA anuală a firmei. Acesta este și motivul pentru care îți vor cere un buget de venituri și cheltuieli pe 3–5 ani, în funcție de valoarea și tipul creditului solicitat.
3.7 Datoriile curente: 42,04% din finanțare
Datoriile curente sunt obligațiile scadente în cel mult un an: în principal furnizorii de plată, liniile de credit (doar sumele trase) pentru activitatea curentă, datoriile față de personal (de la o lună la alta) și datoriile către bugetul de stat.
Furnizorii sunt cea mai ieftină sursă de finanțare a unei afaceri, atâta timp cât termenul de plată nu iese din limitele contractuale. Altfel, pot genera penalități și pot prezenta chiar un risc de insolvență, dacă suma datorată unuia dintre creditori depășește 50.000 de lei. Privind partea bună a lucrurilor, este o strategie bună să te finanțezi așa, negociind cu furnizorii termene de plată cât mai lungi.
| Credite bancare pe termen scurt | 6.397.554 |
| Clienți creditori (avansuri încasate) | 3.455.943 |
| Taxa pe valoarea adăugată | 1.016.094 |
| Furnizori, facturi nesosite | 989.718 |
| Datorii către furnizori | 665.258 |
| Salarii și taxe pe salarii | 654.472 |
| Alte datorii cu bugetul statului | 630.900 |
| Creditori diverși | 74.847 |
| Fonduri speciale, taxe și vărsăminte asimilate | 9.186 |
| Alte impozite, taxe și vărsăminte asimilate | 6.035 |
| Furnizori de leasing sau de investiții | −27.397 |
| Total datorii curente | 13.872.609 |
Recomandare: furnizorii sunt, de fapt, creditori fără dobândă, atâta timp cât datoriile nu depășesc înțelegerile contractuale. Așadar, asigură-te că deții controlul asupra portofoliului de datorii și că furnizorii scadenți și neplătiți sunt de acord cu o nouă propunere de eșalonare a datoriilor vechi.
4. Sănătatea afacerii: indicatorii
Toate rezultatele de până acum sunt puse în corelație prin indicatori de performanță. Starea de sănătate a firmei se vede dintr-o privire, pe metoda „semafor”.
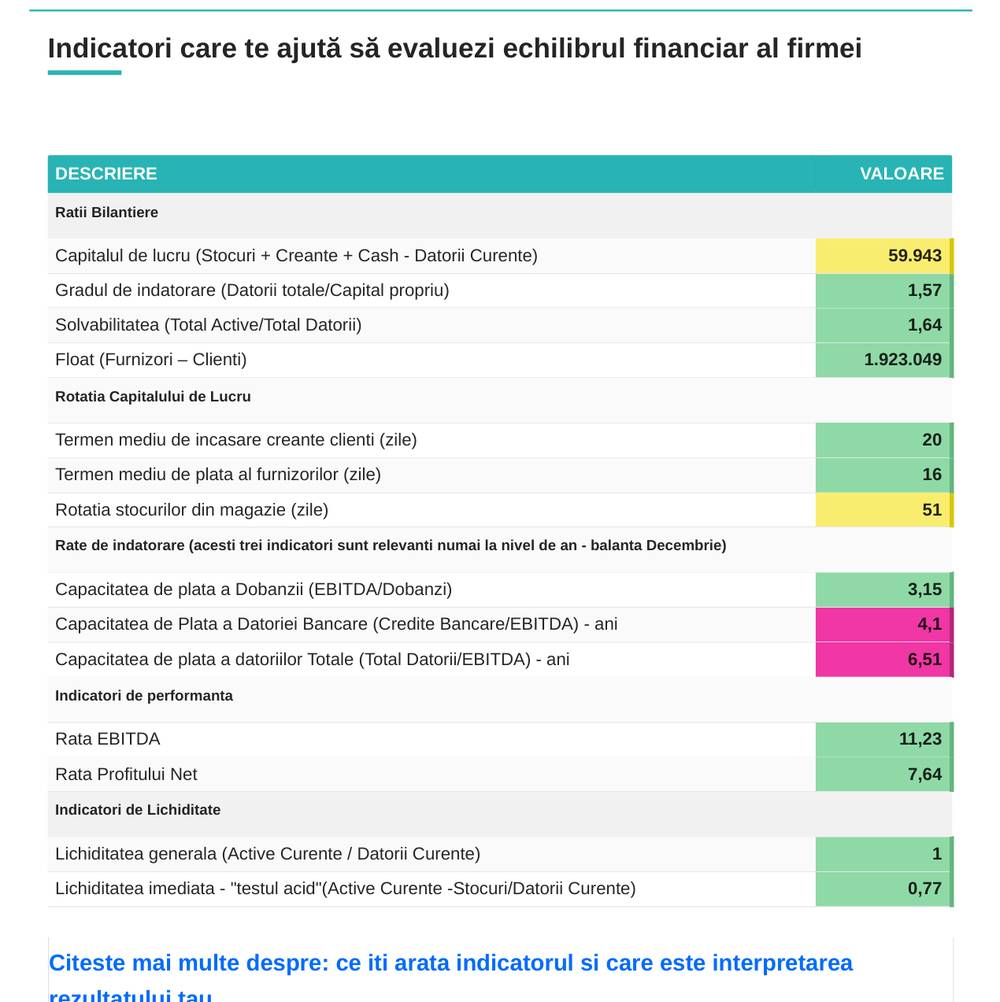
| Indicatori care te ajută să evaluezi echilibrul financiar al firmei | Valoare |
|---|---|
| Rații bilanțiere | |
| Capitalul de lucru (stocuri + creanțe + cash − datorii curente) | 59.943 |
| Gradul de îndatorare (datorii totale / capital propriu) | 1,57 |
| Solvabilitatea (total active / total datorii) | 1,64 |
| Float (furnizori − clienți) | 1.923.049 |
| Rotația capitalului de lucru | |
| Termenul mediu de încasare a creanțelor (zile) | 20 |
| Termenul mediu de plată a furnizorilor (zile) | 16 |
| Rotația stocurilor din magazie (zile) | 51 |
| Rate de îndatorare (relevante doar la nivel de an, pe balanța de decembrie) | |
| Capacitatea de plată a dobânzii (EBITDA / dobânzi) | 3,15 |
| Capacitatea de plată a datoriei bancare (credite bancare / EBITDA), ani | 4,1 |
| Capacitatea de plată a datoriilor totale (total datorii / EBITDA), ani | 6,51 |
| Indicatori de performanță | |
| Rata EBITDA | 11,23% |
| Rata profitului net | 7,64% |
| Indicatori de lichiditate | |
| Lichiditatea generală (active curente / datorii curente) | 1,00 |
| Lichiditatea imediată, „testul acid” ((active curente − stocuri) / datorii curente) | 0,77 |
Ce îți arată fiecare indicator și cum se interpretează rezultatul
Capitalul de lucru
59.943 lei semne de obosealăCapitalul de lucru (numit și fond de rulment, capital circulant sau bani de rulaj) reprezintă banii de care dispui din jocul termenelor de plată și de încasare. Valoarea este o fotografie la momentul balanței: creanțele de încasat, plus stocurile, plus cash-ul din bancă, minus datoriile curente (furnizori, personal, taxe și impozite la buget, credite pe termen scurt).
Recomandare: pentru îmbunătățirea capitalului de lucru sunt necesare câteva acțiuni: un adaos mai mare la mărfurile vândute sau o marjă mai bună la produsele vândute; termene de încasare mai rapide decât termenele de plată; o perioadă cât mai scurtă între cumpărarea și vânzarea stocurilor. Fii atent cu capitalul de lucru și nu-l bloca în investiții. Cea mai bună sursă de finanțare a investițiilor nu sunt banii din liniile de credit și nici cei din capitalul circulant. Cea mai înțeleaptă sursă este profitul obținut deja, iar dacă nu este suficient, creditele pentru investiții, cu un grafic de rambursare pe termen mai lung.
Rezultatul tău: dispui de un capital de lucru sub 5% din cifra de afaceri. Valoarea nu este foarte mare, și de aceea te rog să fii atent și să acționezi pentru lichidizarea mai rapidă a creanțelor și a stocurilor.
Gradul de îndatorare
1,57 sănătosGradul de îndatorare arată raportul dintre datoriile totale (sursele externe de finanțare) și aportul tău propriu (profit și capital social) la finanțarea afacerii.
Recomandare: băncile sunt foarte interesate de valoarea acestui indicator. Este important ca riscul finanțării afacerii să fie împărțit între tine, ca acționar, și finanțatorii tăi: bănci, companii de leasing, furnizori, alți creditori.
Rezultatul tău: ești bine. Datoriile nu depășesc de mai mult de 3 ori valoarea aportului tău (profit și capital social).
Solvabilitatea
1,64 sănătosSolvabilitatea arată în ce proporție activele tale acoperă datoriile pe care le ai.
Recomandare: o valoare sub 1 arată că firma este decapitalizată. Există două motive de decapitalizare: pierderile acumulate și o scădere bruscă a valorii clădirilor și terenurilor din patrimoniu (reevaluarea lor la valoarea de piață poate influența capitalul propriu).
Rezultatul tău: felicitări! Firma este solvabilă. Valoarea bunurilor și creanțelor este mai mare decât valoarea totală a datoriilor către creditori: bănci, furnizori, bugetul de stat, personal.
Float (furnizori − clienți)
1.923.049 lei sănătosFloat-ul arată ce rol ai în relațiile comerciale cu clienții și furnizorii: dacă ești creditor (adică îi finanțezi) sau debitor (adică ești finanțat). Este diferența dintre datoriile către furnizori și creanțele de încasat de la clienți, la momentul balanței.
Rezultatul tău: o valoare pozitivă arată că afacerea este creditată de partenerii comerciali: datoriile către furnizori sunt mai mari decât creanțele de încasat de la clienți. Atenție însă: o valoare excesiv de pozitivă, însoțită de un capital de lucru negativ, arată semne de incapacitate de plată sau de insolvență.
Viteza medie de încasare a facturilor
20 de zile sănătosIndicatorul este relevant dacă este calculat pe o perioadă mai lungă (balanța pe octombrie, noiembrie sau decembrie).
Recomandare: viteza de încasare e relevantă în comparație cu trei lucruri:
- reperul de 30 de zile, pentru că în maximum 30 de zile plătești salariile, taxele pe salarii și TVA-ul;
- termenele agreate în contractele cu clienții: poate ai o viteză de încasare mult peste 30 de zile, asumată prin contracte;
- viteza de plată a furnizorilor: pune în oglindă termenul mediu de încasare și termenul mediu de plată. Ar trebui să fie cât mai apropiate. Un termen de plată mai scurt decât cel de încasare erodează capitalul de lucru, iar golul se acoperă de obicei cu o linie de credit.
Rezultatul tău: felicitări! Viteza medie de încasare este sub 30 de zile, ceea ce îți permite să lichidizezi rapid profitul, să plătești salariile, taxele salariale și TVA-ul (cu scadențe de până la 30 de zile) și să ai un capital de lucru „sănătos”.
Viteza medie de plată a furnizorilor
16 zile sănătosRecomandare: viteza de plată e relevantă în comparație cu termenele agreate în contractele cu furnizorii (plățile întârziate peste scadență generează de cele mai multe ori costuri suplimentare, penalități sau chiar insolvențe) și cu termenul mediu de încasare, care ar trebui să fie cât mai apropiat de cel de plată.
Rezultatul tău: felicitări! Viteza medie de plată a furnizorilor este sub 30 de zile.
Rotația stocurilor
51 de zile semne de obosealăRotația stocurilor este o medie care arată câte zile stau în magazie stocurile achiziționate (materiale, mărfuri) până la vânzare. Indicatorul este cu atât mai relevant cu cât e calculat pe o perioadă mai lungă (octombrie, noiembrie sau decembrie). Stocurile sunt benefice cu o singură condiție: să nu stea prea mult în magazie, altfel înseamnă cash blocat. Recomandarea despre stocuri.
Rezultatul tău: nu stai rău. Stocurile staționează în magazie între 30 și 60 de zile.
Capacitatea de plată a dobânzii
3,15 sănătosEste un indicator folosit de bănci pentru calculul eligibilității firmei atunci când vrei să accesezi un credit. Arată de câte ori EBITDA generată de business acoperă dobânda creditului. Este relevant doar la nivel de an întreg, adică pe balanța de decembrie.
Rezultatul tău: o EBITDA de peste 2,1 ori mai mare decât dobânzile anuale este foarte bună.
Capacitatea de plată a datoriei bancare
4,1 ani are nevoie de tratamentArată în câți ani poate fi rambursată datoria bancară, având ca reper EBITDA anuală, considerată potențialul de cash. Un buget pe câțiva ani ar fi mult mai relevant pentru această informație, dar în lipsa unui buget concret, băncile iau în calcul acest indicator, relativ. Desigur, o analiză detaliată a creditelor face diferența: poți avea deja credite de investiții pe 5–7 ani, iar un credit nou va fi analizat din altă perspectivă. Indicatorul este relevant doar la nivel de an întreg.
Rezultatul tău: atenție! O perioadă de plată a datoriilor bancare de peste 3,5 ani nu este un termen agreat de bănci.
Capacitatea de plată a datoriilor totale
6,51 ani are nevoie de tratamentArată în câți ani pot fi rambursate datoriile totale, având ca reper tot EBITDA anuală. Este relevant doar la nivel de an întreg.
Rezultatul tău: atenție! O perioadă de plată a datoriilor totale de peste 4,5 ani nu este un termen agreat de bănci.
Rata EBITDA
11,23% sănătosRata EBITDA este raportul dintre EBITDA obținută și valoarea vânzărilor.
Rezultatul tău: felicitări, ai o rată EBITDA pozitivă. Compar-o cu rata obținută în anii anteriori și cu alte companii din segmentul tău de business.
Rata profitului net
7,64% sănătosRata profitului net este raportul dintre profitul net obținut și valoarea vânzărilor.
Rezultatul tău: felicitări, ai o rată a profitului net pozitivă. Compar-o cu rata din anii anteriori și cu alte companii din segmentul tău de business.
Lichiditatea generală
1,00 sănătosLichiditatea generală arată ce s-ar întâmpla dacă ai încasa toate creanțele, ai vinde toate stocurile din magazie, ai adăuga cash-ul din bancă și ar trebui să plătești toate datoriile pe termen scurt. Dacă firma poate acoperi din resursele curente (creanțe, stocuri, cash) toate datoriile curente (furnizori, salarii, bugetul de stat, linii de credit), este foarte bine. Raportul dintre activele curente și datoriile curente ar trebui să fie de cel puțin 1,2 pentru o situație normală și echilibrată.
Rezultatul tău: felicitări, ai o lichiditate bună: valoarea activelor curente acoperă valoarea datoriilor curente, cu scadență sub un an.
Lichiditatea imediată, „testul acid”
0,77 sănătosTestul acid arată același lucru ca lichiditatea generală, cu o singură diferență: exclude stocurile din calcul. Se presupune că stocurile pot fi uneori mai vechi sau cumpărate pentru o perioadă lungă și se lichidizează mai greu. De aceea, activele curente considerate super lichide sunt creanțele de încasat și banii din bancă. Raportul dintre ele și datoriile curente ar trebui să fie de cel puțin 0,6.
Rezultatul tău: felicitări, ai o lichiditate foarte bună.
5. Informații utile
La data raportului, 31 decembrie 2025.
| Solduri la credite | Lei |
|---|---|
| Linie de credit și overdraft | 6.397.554 |
| Credite pe termen lung și leasinguri | 3.317.841 |
| Total credite la data balanței | 9.715.394 |
| Bani blocați pentru care se așteaptă decontarea | Lei |
|---|---|
| Bani blocați în garanții sau în împrumuturi acordate terților | 2.068.935 |
| Bani blocați în stocuri | 3.183.225 |
| Bani plătiți în avans către furnizori | 459.583 |
| Avansuri date angajaților sau asociaților, nerestituite sau nedecontate | 0 |
| Total bani blocați | 5.711.743 |
| Relația clienți – furnizori | Lei |
|---|---|
| Facturi neîncasate de la clienți | 2.066.702 |
| Avansuri încasate de la clienți | 3.455.943 |
| Facturi de plată către furnizori | 665.258 |
| Avansuri plătite furnizorilor | 459.583 |
6. Obiceiuri pentru final de lună
- Compară lunar rezultatele și detectează anomaliile. Nu aștepta finalul de an.
- Monitorizează costurile și compară valorile cu perioadele anterioare. Vezi dacă au apărut elemente noi față de ce știai până acum. Elimină costurile inutile și transformă-le în profit.
- Urmărește periodic creanțele neîncasate. Tu ai plătit deja și TVA-ul, și impozitul pentru ele.
- Analizează stocurile, în special pe cele vechi. Scoate banii din stocuri, nu-i ține blocați.
- Verifică scadența garanțiilor către clienți și încasează-ți cash-ul.
Bine de știut: poți vedea rapoartele și încărca balanțele de pe telefon sau tabletă. Dacă nu ai nevoie de explicații și recomandări, găsești și un raport sintetic, doar cu cifre și indicatori, în meniul Rapoarte financiare. Poți vedea evoluția afacerii, comparațiile și variațiile între perioade cu un click pe „Compară perioade”, iar rapoartele în limba engleză le găsești tot în meniul Rapoarte financiare.
Pe scurt, același raport pentru alte firme: vezi toate exemplele de rapoarte.
Același raport, cu cifrele firmei tale
Încarci balanța lunară și primești în 5 secunde toate cele șase capitole, cu comentariile și recomandările lor. 100 de lei + TVA o analiză sau 500 de lei + TVA pe an, pentru oricâte balanțe.
Încarcă balanțaSursa: raportul Doctor Business generat din balanța unei firme din România la 31 decembrie 2025. Firma nu este numită. Textele sunt cele din raport, cu diacriticele și câteva formulări ajustate pentru lectură.
