
6 milioane vânzări,
81 de lei profit
Raportul real pe care l-a primit o firmă din România în 5 secunde, după ce a încărcat balanța la 30 septembrie 2026. Cu toate cifrele, toți indicatorii și ce înseamnă ei.
Fă raportul firmei tale| Contul de profit și pierdere (P&L) | Lei |
|---|---|
| 6.031.032 | |
| Cifra de afaceridin care vânzări de mărfuri: 4.615.197 · producție în curs de execuție: 0 | 6.031.032 |
| 77,52% | −4.674.977 |
| Mărfuri revânduterestul de 59.452 lei sunt materiale și consumabile | −4.615.525 |
| Cheltuieli cu serviciile19,02% | −1.146.980 |
| Cheltuieli cu salariile3,41% | −205.674 |
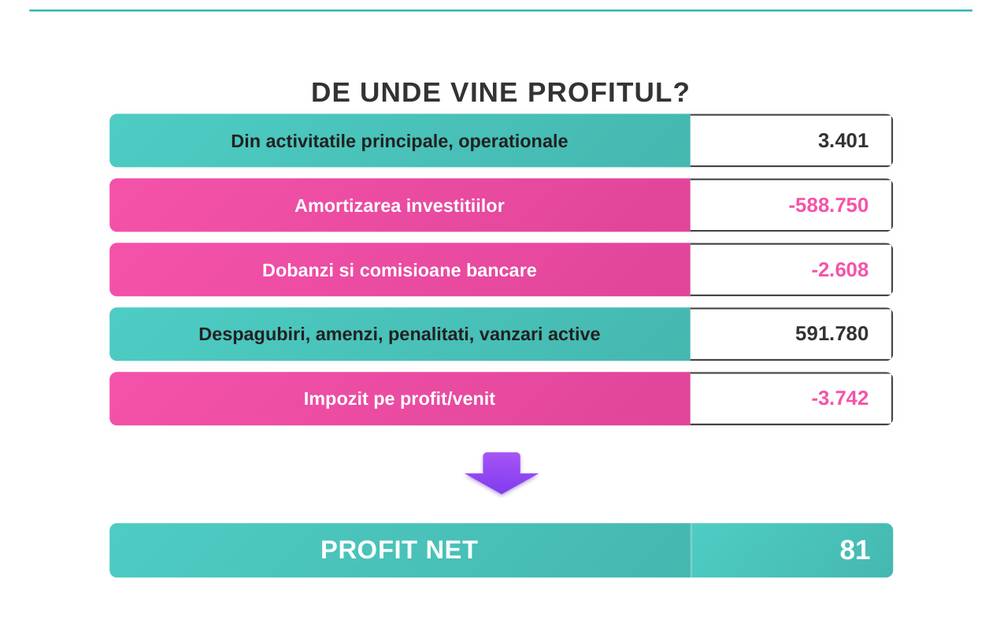
| EBITDA 0,06% din venituri | 3.401 |
| Amortizări9,76% | −588.750 |
| EBIT −9,7% | −585.349 |
| 9,81% | 591.780 |
| Venituri din alte activități 612.982 · cheltuieli 21.202vânzări de active, despăgubiri, penalități, donații | 591.780 |
| −0,04% | −2.608 |
| Venituri financiare 2 · dobânzi 0 · comisioane bancare 2.6111,79% din finanțările de 146.040 lei | −2.608 |
| Impozit pe profit | −3.742 |
| Profit net | 81 |
Apasă „+” ca în aplicație: rândurile se deschid și arată de unde vine fiecare cifră.
Unde au plecat 6.031.032 de lei
Din fiecare 100 de lei vânduți, 77,52 au plătit materiale și mărfuri, 19,02 servicii și 3,41 salarii. Înainte de amortizări mai rămâneau 6 bani.
După amortizări, firma ajunge sub zero, la −585.349 lei. O revine pe plus un venit care nu ține de activitatea ei de bază: 591.780 lei din alte activități.
Comerț fără niciun adaos
Trei sferturi din venituri vin din revânzarea de mărfuri. Mărfurile au fost vândute cu 328 de lei mai ieftin decât au costat: o marjă comercială de −0,01%.
Raportul o semnalează direct, pentru că din comerțul ăsta nu rămâne nimic pentru transport, combustibil sau salariile celor care îl fac.
| Activitatea comercială | Lei |
|---|---|
| Venituri din vânzarea mărfurilor | 4.615.197 |
| Cheltuieli cu mărfurile | −4.615.525 |
| Marja comercială −0,01% | −328 |
Mărfurile reprezintă 76,5% din veniturile operaționale.
81 de lei profit, 5.890 de lei cash
Profitul se calculează din facturi, cash-ul din bani încasați și plătiți. Raportul pune diferențele într-un singur tabel, ca antreprenorul să vadă unde e blocat cash-ul.
Aici, facturile neîncasate de la clienți (4,13 milioane) cântăresc aproape cât datoriile neplătite (3,95 milioane), iar activele neamortizate țin pe loc 4,6 milioane.
| Diferența dintre profit și cash | Lei |
|---|---|
| Profitul din balanță | 81 |
| Cash-ul din bănci și casierie | 5.890 |
| Diferența de explicat | 5.809 |
| Datorii pe care nu le-ai plătit încă | +3.946.941 |
| Creanțe pe care nu le-ai încasat încă | −4.125.289 |
| Stocuri în care ai imobilizat cash | −71.990 |
| Rezultatul din anii anteriori | −1.128.884 |
| Active cumpărate, încă neamortizate complet | −4.602.680 |
| Banii investiți în capitalul social | +5.000.000 |
| Profitul repartizat în rezerve | +987.710 |
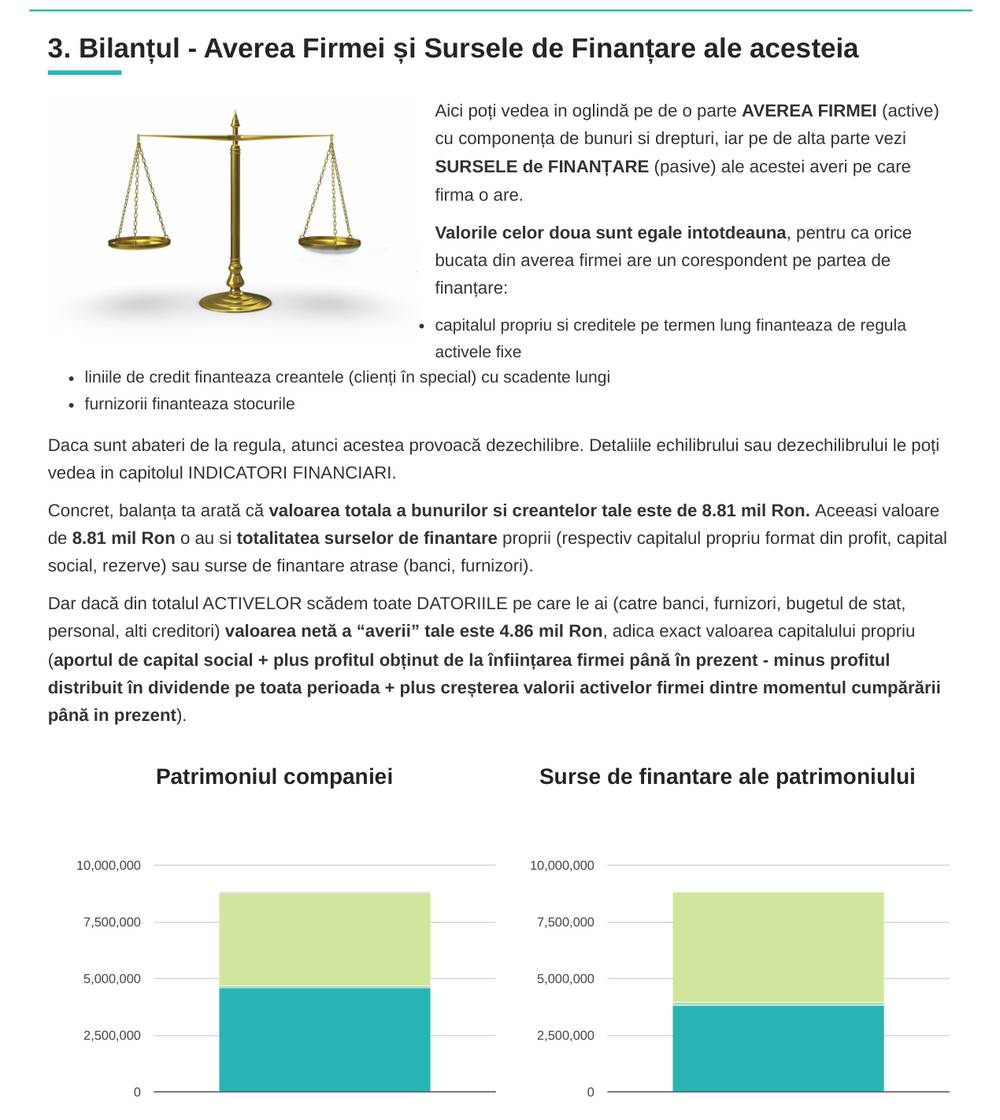
8,81 milioane avere, 4,86 ale firmei
Bilanțul pune față în față ce deține firma și cine finanțează totul. Activele fixe fac 52,27% din avere, creanțele 46,85%, stocurile 0,82%, iar cash-ul doar 0,07%.
Capitalul propriu acoperă 55,18% din finanțare. Băncile vor să-l vadă peste 30%. Datoriile curente sunt 43,16%, cele pe termen lung 1,66%.
Active fixe 52,27%4.602.680
- Instalații tehnice și mijloace de transport6.413.368
- Terenuri și amenajări de terenuri868.779
- Construcții285.554
- Alte imobilizări necorporale169.614
- Mobilier, aparatură birotică și alte active corporale65.485
- Concesiuni, brevete, licențe, mărci2.540
- Creanțe imobilizate555
- Amortizări ale imobilizărilor necorporale−75.025
- Amortizări ale imobilizărilor corporale−3.128.191
Stocuri 0,82%71.990
- Materiale consumabile71.990
Creanțe de încasat 46,85%4.125.289
- Cheltuieli înregistrate în avans2.115.904
- Clienți neîncasați1.786.604
- Taxa pe valoarea adăugată135.624
- Subvenții48.814
- Debitori diverși35.975
- Alte creanțe cu bugetul statului2.368
Cash 0,07%5.890
- Banii din casierie3.660
- Banii din bănci2.165
- Avansuri pentru deconturi de cheltuieli65
Datorii pe termen scurt 43,16%3.800.901
- Subvenții pentru investiții1.531.584
- Sume datorate acționarilor și asociaților826.751
- Datorii către furnizori547.905
- Alte datorii cu bugetul statului437.187
- Creditori diverși425.886
- Salarii și taxe pe salarii31.084
- Impozitul pe profit504
Datorii pe termen lung 1,66%146.040
- Alte împrumuturi (leasing)146.040
Capital propriu 55,18%4.858.907
- Capital social5.000.000
- Rezerve constituite din profitul firmei729.932
- Rezerve din reevaluarea activelor257.778
- Profitul anului curent81
- Pierdere acumulată în anii anteriori−1.128.884
Semaforul sănătății,indicator cu indicator
Vezi semaforul firmei taleEchilibrul financiar al firmei
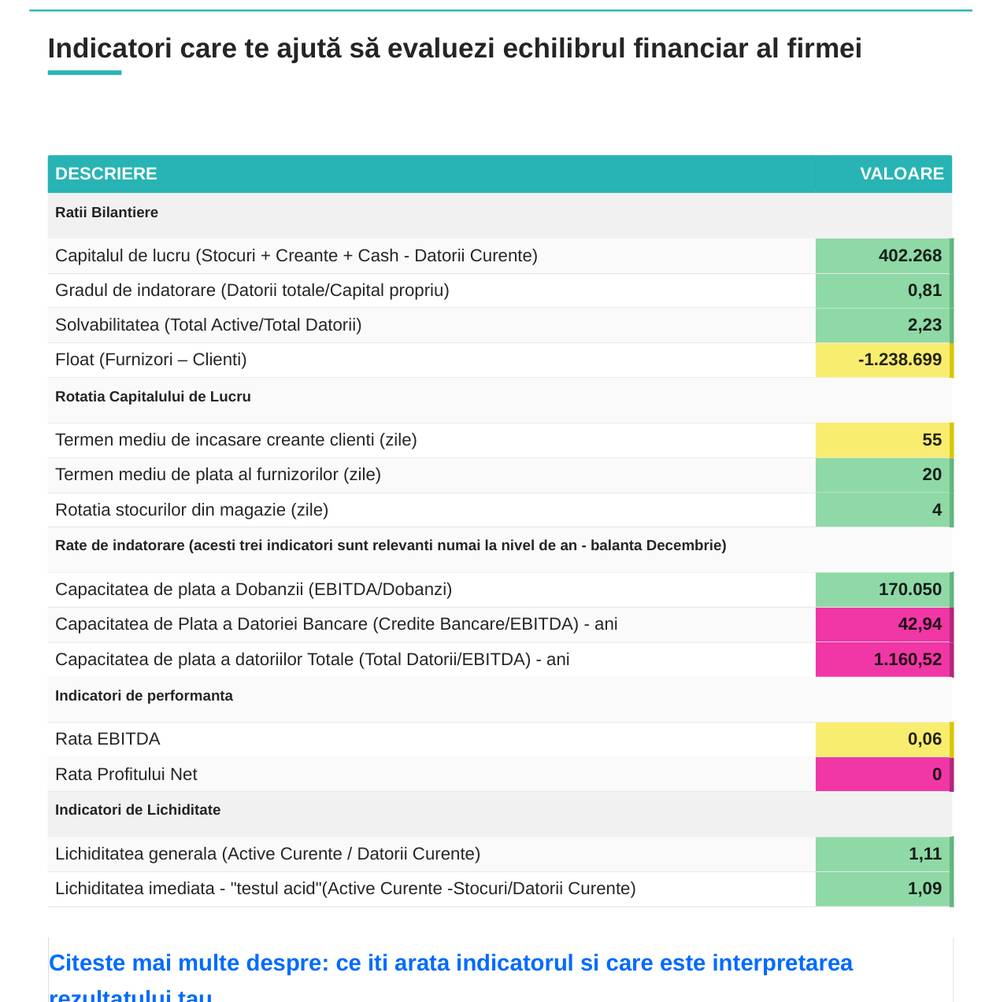
- 402.268Capitalul de lucruStocuri + creanțe + cash − datorii curente. Peste 5% din cifra de afaceri.Sănătos
- 0,81Gradul de îndatorareDatorii totale / capital propriu. Sub pragul de 3.Sănătos
- 2,23SolvabilitateaTotal active / total datorii. Peste 1, firma este solvabilă.Sănătos
- −1.238.699Float (furnizori − clienți)Firma își finanțează clienții mai mult decât o finanțează furnizorii.Semne de oboseală
Rotația capitalului de lucru
- 55 zileTermenul mediu de încasare de la cliențiÎntre 30 și 60 de zile, peste reperul de 30.Semne de oboseală
- 20 zileTermenul mediu de plată a furnizorilorPlătește de aproape trei ori mai repede decât încasează.Sănătos
- 4 zileRotația stocurilor din magazieStocurile nu staționează mai mult de 30 de zile.Sănătos
Indicatori de performanță
- 0,06%Rata EBITDAEBITDA raportată la vânzări. Foarte fragilă.Semne de oboseală
- 0,00%Rata profitului net81 de lei profit la 6.031.032 lei vânzări.Are nevoie de tratament
Indicatori de lichiditate
- 1,11Lichiditatea generalăActive curente / datorii curente. Reperul raportului: 1,2.Sănătos
- 1,09Lichiditatea imediată, „testul acid”Fără stocuri. Reperul raportului: cel puțin 0,6.Sănătos
Ratele de îndatorare
Raportul avertizează: acești trei indicatori se citesc doar pe balanța de decembrie, la nivel de an. Pe septembrie, cu o EBITDA de 3.401 lei, ies valori extreme.
- 170.050Capacitatea de plată a dobânziiEBITDA / dobânzi. Dobânzile sunt aproape zero.Sănătos
- 42,94 aniPlata datoriei bancare din EBITDACredite bancare / EBITDA. Băncile acceptă până la 3,5 ani.Are nevoie de tratament
- 1.160,52 aniPlata datoriilor totale din EBITDATotal datorii / EBITDA. Băncile acceptă până la 4,5 ani.Are nevoie de tratament
Credite, bani blocați, clienți și furnizori
- 146.040Credite pe termen lung și leasinguriLinie de credit și overdraft: 0 lei.La 30.09.2026
- 72.609Bani blocați care așteaptă decontareaStocuri 71.990 · garanții și împrumuturi date 555 · avansuri la angajați 65.La 30.09.2026
- 1.786.604Facturi neîncasate de la cliențiAvansuri încasate de la clienți: 0 lei.La 30.09.2026
- 547.905Facturi de plată către furnizoriAvansuri plătite furnizorilor: 0 lei.La 30.09.2026
Așa arată raportul, pagină cu pagină
Ce înseamnă cifrele
Ce este EBITDA și de ce se uită banca la ea?
EBITDA e profitul înainte de dobânzi, impozite și amortizări: potențialul de cash al afacerii și primul lucru la care se uită banca. Aici e de doar 3.401 lei, adică 0,06% din vânzări.
Pe larg, cu tot ce verifică banca la un credit: analiza financiară a firmei, în 8 întrebări.
De ce EBITDA e aproape zero la 6 milioane vânzări?
Pentru că 77,52% din venituri pleacă pe materiale și mărfuri, 19,02% pe servicii și 3,41% pe salarii. Rămân 3.401 lei, adică 0,06%. Raportul recomandă analiza fiecărei categorii de cost: ce e imperios necesar, ce aduce valoare pe termen lung și ce poate fi eliminat.
Cum a ieșit totuși firma pe profit?
Din alte activități, care nu fac parte din activitatea de bază: vânzări de active, despăgubiri, penalități. Au adus 591.780 lei și au acoperit amortizările de 588.750 lei. Fără ele, firma ar fi avut o pierdere de peste 585.000 de lei.
De ce diferă profitul de banii din bancă?
Profitul se înregistrează la facturare, cash-ul abia la încasare. Aici, facturile neîncasate și activele încă neamortizate explică distanța dintre 81 de lei profit și 5.890 de lei în cont.
Toate cauzele, pe rând: diferența dintre profitul din balanță și cash-ul din bancă.
Ce este capitalul de lucru?
Banii de rulaj: creanțele, stocurile și cash-ul, minus datoriile curente. Aici, 402.268 lei, peste 5% din cifra de afaceri.
Cum îl protejezi când faci investiții: capitalul de lucru și investițiile firmei.
Ce înseamnă un float negativ?
Float-ul este diferența dintre datoriile către furnizori și creanțele de la clienți. Negativ înseamnă că firma își finanțează clienții: are de încasat mai mult decât are de plătit. Împreună cu un termen de încasare de 55 de zile și unul de plată de 20, asta erodează capitalul de lucru.
Despre banii blocați la clienți și în stocuri: cum îți păstrezi capitalul de lucru sănătos.
Ce obiceiuri lunare recomandă raportul?
- Compară lunar rezultatele și caută anomaliile, fără să aștepți finalul de an.
- Monitorizează costurile și compară-le cu perioadele anterioare.
- Urmărește creanțele neîncasate: TVA-ul și impozitul pe ele sunt deja plătite.
- Analizează stocurile vechi și scoate banii din ele.
- Verifică scadența garanțiilor către clienți și încasează-ți cash-ul.
Cum obțin același raport pentru firma mea?
Încarci în aplicație balanța lunară primită de la contabil, în format Excel, și primești raportul în 5 secunde. Nu e nevoie de numele firmei sau de codul fiscal. O analiză costă 100 de lei + TVA, iar abonamentul anual de 500 de lei + TVA acoperă oricâte balanțe, pe toate firmele tale.
Raportul firmei tale, în 5 secunde
Încarci balanța și vezi aceleași 37 de pagini cu cifrele tale: P&L, cash, bilanț și semaforul indicatorilor.
Încarcă balanțaSursa: raportul Doctor Business generat din balanța unei firme din România la 30 septembrie 2026. Firma nu este numită, iar cifrele sunt prezentate așa cum le-a calculat aplicația, în lei, fără TVA.
