
2,1 milioane profit,
datorii pe 6,5 ani
Raportul real al unei firme de servicii pe tot anul 2025, din balanța de decembrie: clienți care plătesc repede, credite care cântăresc greu. Toate cifrele, explicate.
Fă raportul firmei tale| Contul de profit și pierdere (P&L), 2025 | Lei |
|---|---|
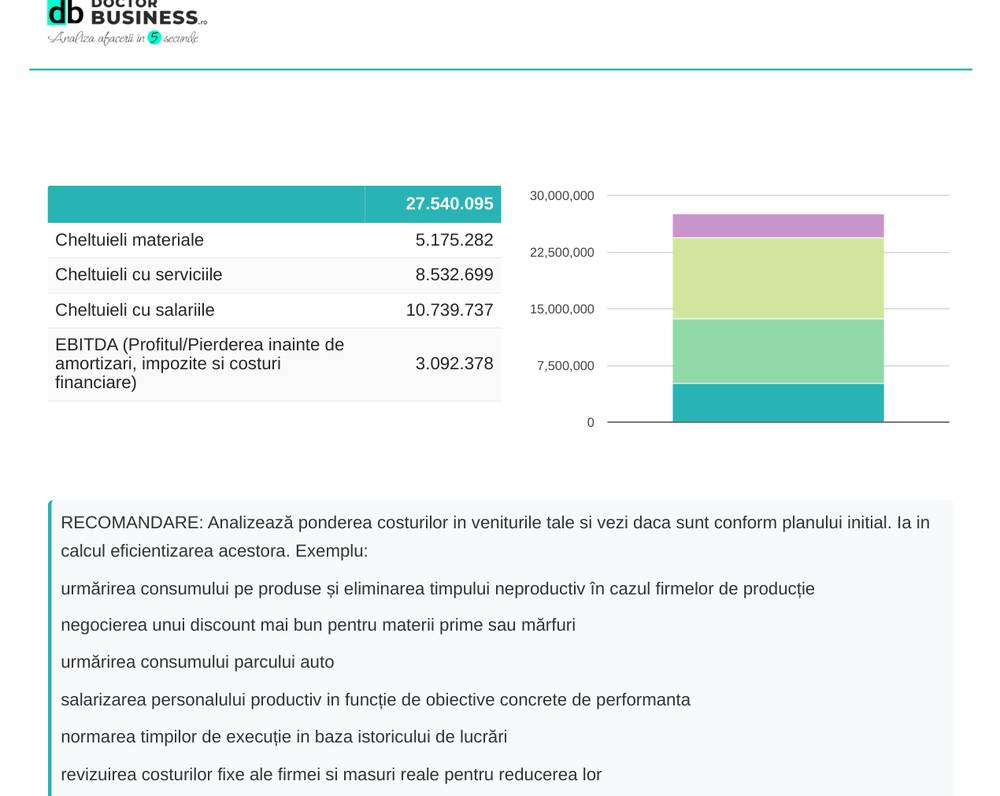
| 27.540.095 | |
| Cifra de afaceri 27.486.747 · producție în curs de execuție 53.348fără vânzări de mărfuri: venitul vine din servicii | 27.540.095 |
| Cheltuieli materiale18,79% | −5.175.282 |
| Cheltuieli cu serviciile30,98% | −8.532.699 |
| Cheltuieli cu salariile39% | −10.739.737 |
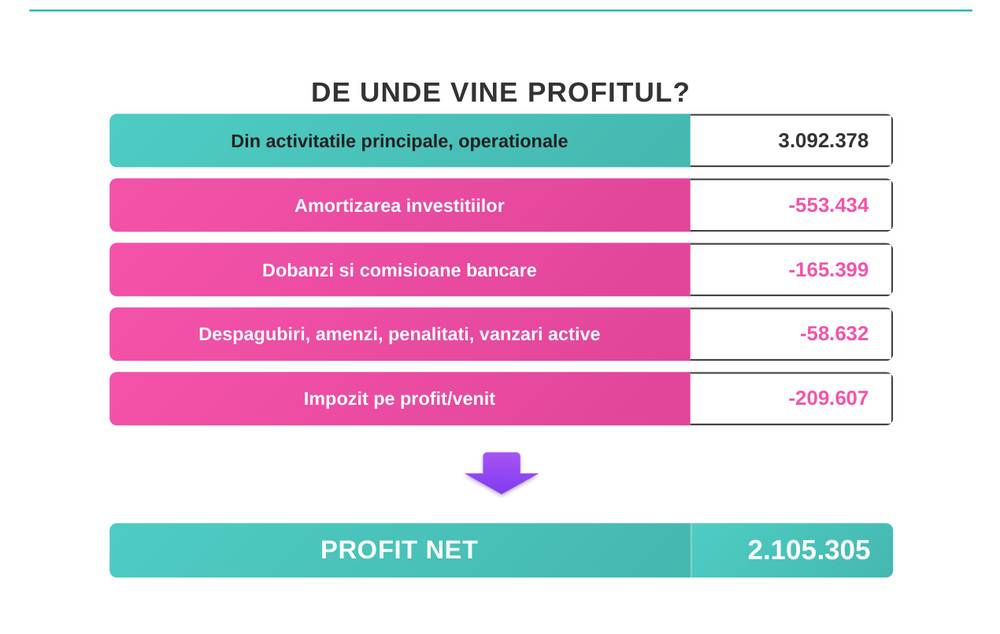
| EBITDA 11,23% din venituri | 3.092.378 |
| Amortizări2,01% | −553.434 |
| EBIT 9,2% | 2.538.944 |
| −0,21% | −58.632 |
| Venituri din alte activități 94.393 · cheltuieli 153.026vânzări de active, despăgubiri, amenzi, penalități, donații | −58.632 |
| −0,6% | −165.399 |
| Venituri financiare 1.113.869 · dobânzi 983.047 · comisioane 165.558dobânzile și comisioanele: 9,07% din finanțările de 12.668.684 lei | −165.399 |
| Impozit pe profit | −209.607 |
| Profit net 7,64% | 2.105.305 |
Apasă „+” ca în aplicație: rândurile se deschid și arată de unde vine fiecare cifră.
Din 100 de lei, 39 merg pe salarii
Firma vinde servicii, nu mărfuri. Salariile iau 39 de lei din fiecare 100, serviciile cumpărate 30,98, materialele 18,79. Rămân 11,23 lei EBITDA și 7,64 lei profit net.
Rezultatul financiar pare mic, −165.399 lei, pentru că veniturile financiare de 1,11 milioane acoperă aproape toate dobânzile și comisioanele de 1,15 milioane.
Clienții plătesc înainte
Firma are încasate în avans de la clienți 3,46 milioane de lei, mai mult decât facturile pe care încă le așteaptă: 2,07 milioane. Încasează în medie în 20 de zile și plătește în 16.
De aici un float pozitiv de 1,92 milioane: clienții și furnizorii finanțează activitatea, nu invers.
| Relația clienți – furnizori | Lei |
|---|---|
| Avansuri încasate de la clienți | 3.455.943 |
| Facturi neîncasate de la clienți | 2.066.702 |
| Facturi de plată către furnizori | 665.258 |
| Avansuri plătite furnizorilor | 459.583 |
| Float (furnizori − clienți) | 1.923.049 |
Încasare în 20 de zile, plată în 16.
2,11 milioane profit, 3,02 milioane cash
Datoriile încă neplătite (20,1 milioane) și profitul din anii trecuți (9,5 milioane) țin cash în firmă. Activele cumpărate și încă neamortizate (19,1 milioane) îl scot.
Diferența rămasă, 913.003 lei, e explicată rând cu rând în tabel.
| Diferența dintre profit și cash | Lei |
|---|---|
| Profitul din balanță | 2.105.305 |
| Cash-ul din bănci și casierie | 3.018.308 |
| Diferența de explicat | 913.003 |
| Datorii pe care nu le-ai plătit încă | +20.143.739 |
| Creanțe pe care nu le-ai încasat încă | −7.731.019 |
| Stocuri în care ai imobilizat cash | −3.183.225 |
| Profitul din anii anteriori | +9.503.573 |
| Active cumpărate, încă neamortizate complet | −19.069.595 |
| Banii investiți în capitalul social | +150.000 |
| Profitul repartizat în rezerve | +1.099.530 |
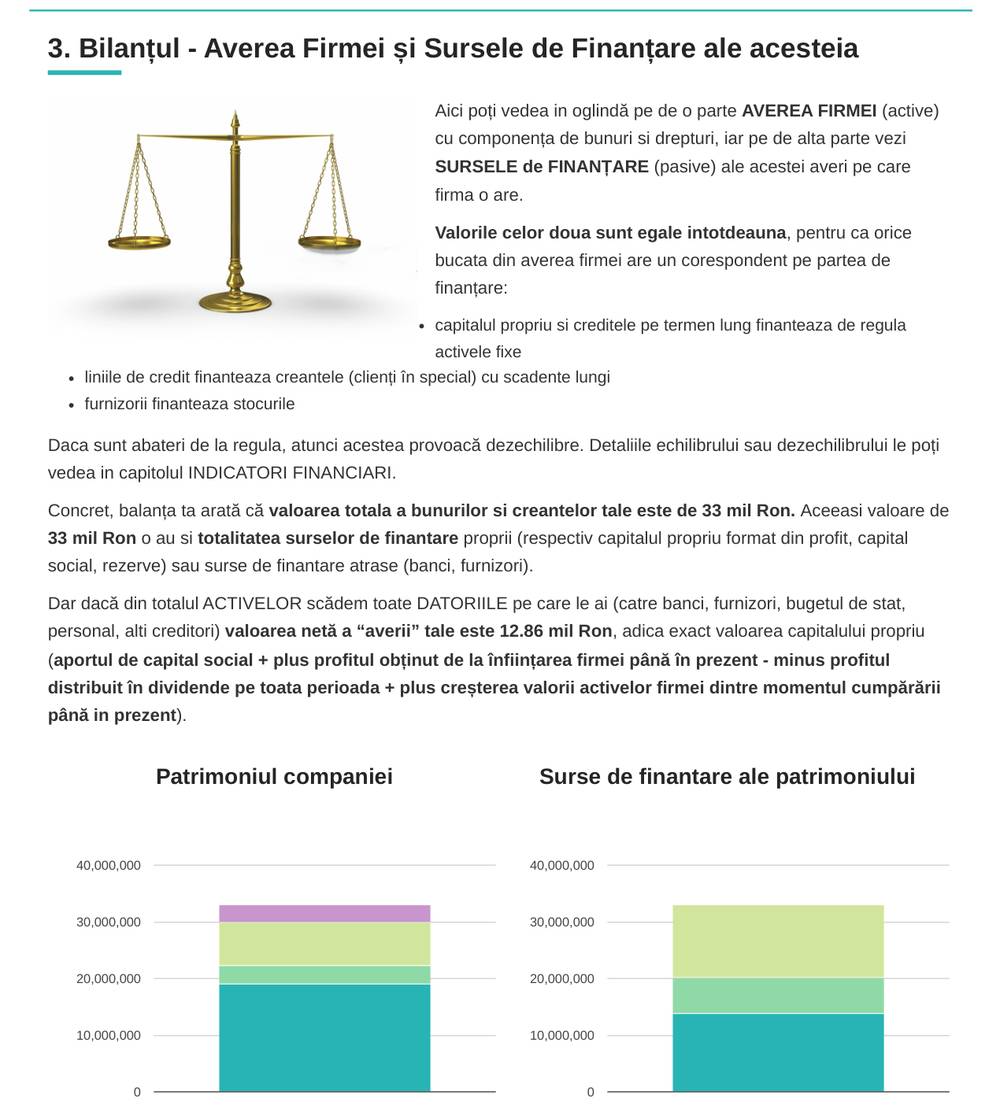
33 milioane avere, 12,86 ale firmei
Activele fixe fac 57,78% din avere, iar cea mai mare parte nu sunt utilaje: sunt 15,57 milioane în acțiuni la firme afiliate. Creanțele fac 23,43%, stocurile 9,65%, cash-ul 9,15%.
Capitalul propriu acoperă 38,96% din finanțare. Restul vine din datorii: 42,04% pe termen scurt și 19% pe termen lung.
Active fixe 57,78%19.069.595
- Acțiuni deținute la entitățile afiliate15.568.200
- Instalații tehnice și mijloace de transport4.188.748
- Creanțe imobilizate2.068.935
- Mobilier, aparatură birotică și alte active corporale642.544
- Construcții507.143
- Alte imobilizări necorporale62.184
- Concesiuni, brevete, licențe, mărci16.244
- Amortizări ale imobilizărilor necorporale−53.553
- Amortizări ale imobilizărilor corporale−3.930.851
Stocuri 9,65%3.183.225
- Servicii în curs de execuție3.095.215
- Obiecte de inventar44.578
- Ambalaje31.179
- Materiale consumabile12.254
Creanțe de încasat 23,43%7.731.019
- Decontări cu firmele asociate și controlate în comun2.112.228
- Clienți neîncasați2.066.702
- Debitori diverși1.308.037
- Cheltuieli înregistrate în avans745.646
- Clienți, facturi de întocmit661.585
- Furnizori plătiți în avans459.583
- Decontări între firmele afiliate232.276
- Impozitul pe profit154.076
- Taxa pe valoarea adăugată64.063
- Alte creanțe sociale44.399
- Ajustări pentru deprecierea creanțelor−117.577
Cash 9,15%3.018.308
- Banii din bănci2.606.745
- Acreditive419.175
- Alte valori28.280
- Banii din casierie5.146
- Avansuri pentru deconturi de cheltuieli−41.037
Datorii pe termen scurt 42,04%13.872.609
- Credite bancare pe termen scurt6.397.554
- Clienți creditori (avansuri încasate)3.455.943
- Taxa pe valoarea adăugată1.016.094
- Furnizori, facturi nesosite989.718
- Datorii către furnizori665.258
- Salarii și taxe pe salarii654.472
- Alte datorii cu bugetul statului630.900
- Creditori diverși74.847
- Fonduri speciale, taxe și vărsăminte asimilate9.186
- Alte impozite, taxe și vărsăminte asimilate6.035
- Furnizori de leasing sau de investiții−27.397
Datorii pe termen lung 19%6.271.130
- Datorii privind imobilizările financiare (acțiuni, garanții)2.953.289
- Credite bancare pe termen lung2.900.002
- Alte împrumuturi (leasing)417.839
Capital propriu 38,96%12.858.408
- Profit acumulat în anii anteriori9.503.573
- Profitul anului curent2.105.305
- Rezerve constituite din profitul firmei929.486
- Provizioane pentru riscuri și cheltuieli170.044
- Capital social150.000
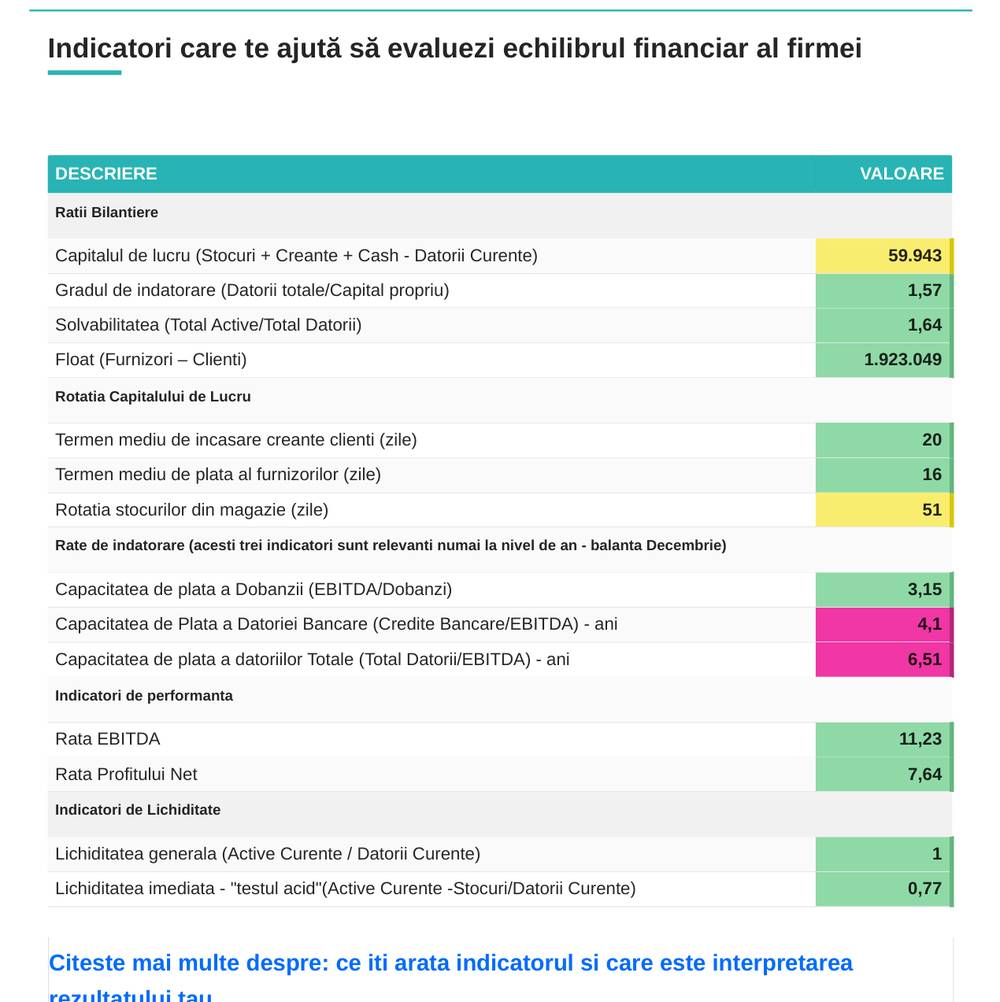
Verde la viteza banilor,roșu la datorii
Vezi semaforul firmei taleEchilibrul financiar al firmei
- 59.943Capitalul de lucruSub 5% din cifra de afaceri: rezervă mică pentru o lună mai grea.Semne de oboseală
- 1,57Gradul de îndatorareDatorii totale / capital propriu. Sub pragul de 3.Sănătos
- 1,64SolvabilitateaTotal active / total datorii. Peste 1, firma este solvabilă.Sănătos
- 1.923.049Float (furnizori − clienți)Pozitiv: partenerii comerciali finanțează firma.Sănătos
Rotația capitalului de lucru
- 20 zileTermenul mediu de încasare de la cliențiSub 30 de zile, înainte de scadența salariilor și a TVA-ului.Sănătos
- 16 zileTermenul mediu de plată a furnizorilorSub 30 de zile, aproape în ritmul încasărilor.Sănătos
- 51 zileRotația stocurilorÎntre 30 și 60 de zile, mai ales servicii în curs de execuție.Semne de oboseală
Ratele de îndatorare, pe an întreg
Balanța de decembrie acoperă tot anul, așa că aici acești trei indicatori se citesc exact cum îi citește banca.
- 3,15Capacitatea de plată a dobânziiEBITDA / dobânzi. Peste 2,1 e foarte bine.Sănătos
- 4,1 aniPlata datoriei bancare din EBITDACredite bancare / EBITDA. Băncile acceptă până la 3,5 ani.Are nevoie de tratament
- 6,51 aniPlata datoriilor totale din EBITDATotal datorii / EBITDA. Băncile acceptă până la 4,5 ani.Are nevoie de tratament
Indicatori de performanță
- 11,23%Rata EBITDADe comparat cu anii trecuți și cu firmele din aceeași industrie.Sănătos
- 7,64%Rata profitului net2.105.305 lei profit la 27.540.095 lei venituri.Sănătos
Indicatori de lichiditate
- 1,00Lichiditatea generalăActivele curente acoperă exact datoriile curente.Sănătos
- 0,77Lichiditatea imediată, „testul acid”Fără stocuri. Peste reperul de 0,6.Sănătos
Credite și bani blocați
- 9.715.394Total credite la data balanțeiLinie de credit și overdraft 6.397.554 · credite pe termen lung și leasing 3.317.841.La 31.12.2025
- 5.711.743Bani blocați care așteaptă decontareaGaranții și împrumuturi acordate 2.068.935 · stocuri 3.183.225 · avansuri la furnizori 459.583.La 31.12.2025
- 1.148.605Dobânzi și comisioane bancare pe anDobânzi 983.047 · comisioane 165.558 · 9,07% din finanțări.Anul 2025
Paginile din raportul pe decembrie
Citește tot raportul pe 2025, cu toate comentariile și recomandările
Ce se vede abia în decembrie
De ce e diferit raportul pe decembrie?
Balanța de decembrie cuprinde tot anul. Abia pe ea se citesc corect indicatorii pe care îi folosește banca: capacitatea de plată a dobânzii și în câți ani pot fi plătite datoriile din EBITDA. Tot ea e baza bugetului pentru anul următor.
Ce înseamnă 6,51 ani de datorii din EBITDA?
Dacă toată EBITDA anuală, 3.092.378 lei, ar merge la plata datoriilor, firmei i-ar trebui 6,51 ani să le achite pe toate. Băncile acceptă până la 4,5 ani pentru datoriile totale și până la 3,5 ani pentru creditele bancare. Aici, creditele bancare singure cer 4,1 ani.
Toți indicatorii la care se uită banca, explicați: analiza financiară a firmei, în 8 întrebări.
Cât o costă pe firmă creditele?
Dobânzile (983.047 lei) și comisioanele (165.558 lei) fac 1,15 milioane pe an, adică 9,07% din finanțările de 12.668.684 lei. EBITDA acoperă dobânzile de 3,15 ori, peste pragul de 2,1 considerat foarte bun.
Ce sunt acțiunile la firmele afiliate?
Participații în alte firme ale aceluiași grup: 15.568.200 lei, cea mai mare parte din activele fixe. Nu se amortizează ca utilajele și nu aduc venit din activitatea de bază. O parte din finanțarea lor apare la datoriile pe termen lung: 2.953.289 lei datorii privind imobilizările financiare.
De ce capitalul de lucru e doar 59.943 de lei?
Pentru că activele curente (stocuri, creanțe și cash) acoperă aproape exact datoriile curente: lichiditatea generală e 1. Raportul îl marchează cu galben, sub 5% din cifra de afaceri, și recomandă să nu fie blocat în investiții, care se finanțează mai sănătos din profit sau din credite pe termen lung.
Cum investești fără să-l subțiezi: capitalul de lucru și investițiile firmei.
Ce înseamnă un float pozitiv?
Că firma datorează partenerilor comerciali mai mult decât are de încasat de la clienți: aici clienții au plătit în avans 3,46 milioane. E o finanțare fără dobândă, atâta timp cât capitalul de lucru rămâne pozitiv și termenele sunt respectate.
Cum îmi fac bugetul din raportul pe decembrie?
În aplicație alegi „Buget în baza unui istoric” și raportul pe decembrie. Rezultatele anului sunt împărțite la 12 luni, în două variante identice: Realist și Pesimist. Le ajustezi pe fiecare lună și pe fiecare venit sau cheltuială, apoi, la fiecare balanță lunară, vezi abaterile față de buget, marcate cu roșu. Bugetul se poate exporta în Excel.
De ce merită un buget urmărit lunar: bugetul de venituri și cheltuieli.
Cum văd aceleași cifre pentru firma mea?
Încarci balanța lunară în format Excel și ai raportul în 5 secunde, fără numele firmei sau CUI. Costă 100 de lei + TVA o analiză, sau 500 de lei + TVA pe an pentru oricâte balanțe, pe toate firmele tale.
Bugetul pe anul viitor pornește de aici
Încarci balanța de decembrie, vezi anul întreg în 5 secunde și îți construiești bugetul realist și pe cel pesimist pentru lunile care vin.
Încarcă balanțaSursa: raportul Doctor Business generat din balanța unei firme din România la 31 decembrie 2025. Firma nu este numită, iar cifrele sunt prezentate așa cum le-a calculat aplicația, în lei, fără TVA.
